인프라 투자 열풍에 '본업 경쟁력' 유지
순익 98.2% 급감…원/달러 환율 하락 영향HD건설기계가 올해 3분기 외형 성장과 본업의 수익성 개선에 성공했지만 최종 수익성에서는 아쉬운 성적표를 받아들었다. 매출과 영업이익은 상승곡선을 이어갔지만 당기순이익이 급감하면서다.
당기순이익 급감은 3분기 중 원/달러 환율이 크게 하락한 게 주요 원인이 됐다. 회사가 보유하고 있던 외화매출채권의 원화 환산가치가 떨어진 것이다. 당장은 실제 현금 유출을 동반하지 않은 장부상 평가손실이지만 향후 채권 회수 시점까지 환율이 반등하지 못한다면 원화 기준 회수금액 감소가 현실화할 수 있다는 점은 부담 요인으로 남는다.
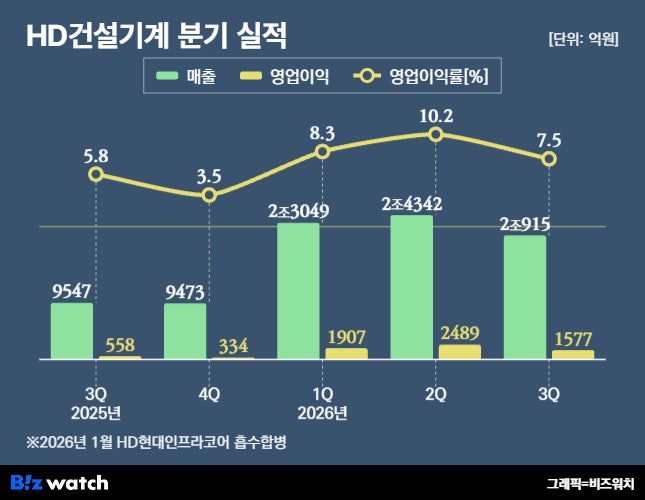
HD건설기계는 26일 올해 3분기 매출 2조915억원, 영업이익 1577억원을 기록했다고 공시했다. HD건설기계는 올해 1월 HD현대인프라코어와 합병한 만큼 지난해 3분기 두 회사의 실적을 가정해 합산한 수치와 비교하면 매출은 6.1%, 영업이익은 23.9% 증가했다.
발전기용 및 산업용 엔진 판매가 확대되면서 외형 성장을 이끌었고 건설기계 사업의 수익성이 개선되면서 영업이익 역시 증가했다. 이에 따라 영업이익률은 지난해 3분기 6.5%에서 올해 3분기 7.5%로 1.1%포인트 상승했다.
사업별로 보면 올해 3분기 건설기계 부문 매출은 1조6235억원으로 전년 동기 대비 1.1% 늘었다. 영업이익은 지난해 3분기 대비 25.7% 증가한 1099억원을 기록했다. 매출 증가 폭은 크지 않았지만 수익성은 개선된 셈이다.
HD건설기계 측은 지정학적 불확실성이 지속되면서 중동과 아프리카 지역의 판매가 부진했지만 그 외 지역에서는 인프라와 광산 투자 수요가 이어지면서 중대형 제품 판매가 지속된 영향이라고 설명했다.
실제 북미 지역 매출은 전년 동기 대비 17.7%, 중남미는 26.8%, 인도는 26.6% 증가했다. 중동·아프리카 지역은 24.2%, 중국은 20.0% 감소하면서 지역별 실적은 엇갈렸다.
아울러 수익성이 높은 부품 매출이 늘어난 점도 긍정적으로 작용했다. 올해 3분기 건설기계 부품 매출은 1762억원으로 전년 동기 대비 8.3% 증가했다. 판매가격 인상과 프로모션 비용 축소, 관세 환급 등도 영업이익 증가에 힘을 보탰다.
엔진 사업 부문의 성장세는 더욱 두드러졌다. 올해 3분기 엔진 부문 매출은 3940억원으로 전년 동기 대비 24.0% 증가했고 영업이익은 20% 늘어난 552억원을 기록했다. 영업이익률도 14.0%로 두 자릿수를 유지했다.
글로벌 전력 수요 확대로 발전기용 엔진 판매가 늘어난 데다가 건설기계 시장 회복에 힘입어 산업용 엔진 판매가 증가했다는 게 회사 측 설명이다. 특히 HD건설기계는 데이터센터를 중심으로 글로벌 전력 수요가 확대되는 만큼 발전기용 엔진 사업을 중장기 성장동력으로 육성한다는 방침이다.
외환손익 급격히 악화…당기순익 98% 증발
외형 성장과 영업수익성 개선에도 불구하고 최종 수익성은 크게 악화됐다. HD건설기계의 올해 3분기 당기순이익은 18억원으로 지난해 같은 기간 1012억원 대비 98.2% 감소했다. 직전 분기인 올해 2분기 1807억원과 비교해도 99.0%나 줄었다.
당기순이익은 영업활동을 통해 벌어들인 이익에 금융손익과 세금 등을 반영한 최종 이익이다. 이를 고려하면 본업에서 거둔 성과가 최종 수익성 개선으로 이어지지 못한 셈이다.
당기순이익 급감의 주된 원인은 외환손익 악화다. 올해 3분기 HD건설기계의 외환손익은 1460억원 적자로 지난해 같은 기간 354억원 흑자에서 적자 전환했다. 직전 분기에도 183억원의 외환이익을 거뒀던 만큼 불과 3개월 만에 외환손익이 1643억원이나 악화된 거다.
외환손익 악화는 올해 3분기 원/달러 환율이 급격히 하락한 영향이다. 지난 6월 말 1549.4원이었던 원/달러 환율은 9월 말 1352.8원으로 196.6원 떨어졌다. 3개월 만에 12.7% 하락한 수준이다.
일반적으로 기업이 달러화 등 외화표시 매출채권을 보유하고 있다면 원/달러 환율 하락은 손실 요인으로 작용할 수 있다. 외화로 표시된 채권의 금액은 그대로 유지되더라도 이를 원화로 환산한 장부상 가치가 낮아지기 때문이다. HD건설기계 역시 이 같은 영향을 받았다.
다만 이번 외환손실이 실제 현금 유출로 이어진 것은 아니라는 게 회사 측 설명이다. 달러화와 유로화 등으로 표시된 매출채권 자체의 금액에는 변화가 없지만 이를 원화로 환산하는 과정에서 장부상 평가손실이 발생했다는 것이다.
향후 환율이 반등하면 외화매출채권이 남아 있는 범위에서 평가손실이 일부 회복될 가능성도 있다. 반대로 채권 회수 시점까지 낮은 환율이 유지된다면 원화 환산 기준 회수금액이 줄어든 상태로 손익이 확정될 수 있다. 결국 본업의 수익성 개선과 별개로 환율 변동에 따른 최종 수익성의 불확실성은 당분간 부담 요인으로 남을 전망이다.